退職金を受け取るときは、原則として所得税や住民税がかかります。
ただし、退職金には退職所得控除があり、勤続年数に応じた控除額を差し引いて税負担を抑えられる仕組みになっています。
では、退職所得控除はいくらになるのでしょうか。
また、早期退職と定年退職では、手取り額にどのくらい違いが出るのでしょうか。
この記事では、退職所得控除の仕組みや計算方法をわかりやすく解説します。
さらに、勤続年数や退職金額を設定し、早期退職・定年退職それぞれの手取り額をシミュレーションします。
この記事で分かる3つのこと
- 退職所得控除の仕組み
- 早期退職と定年退職の退職金・手取り額の違い
- 退職所得控除の計算方法(シミュレーション付き)
転職や早期退職などで、どの程度退職金の手取り額が変わるのか、一緒に学んでいきましょう。
相談者の97%以上が受給!
\退職給付金の無料相談はこちら👇/

そもそも、退職金所得控除とは?
退職所得控除は、その名の通り、退職金を受け取る際に適用される控除です。
しかし、この控除額には勤続年数などの条件が設定されており、それによって控除額が変わります。
そのため、同じ金額の退職金を受け取った場合でも、勤続年数によって税金や最終的な手取り額が異なることがあります。
まず初めに、退職金所得控除の基本的な仕組みについて見ていきましょう。
なお、退職金を準備する方法の一つに、中小企業向けの退職金制度である中退共があります。
中退共の掛け金や受け取れる退職金については、以下の記事👇で詳しく解説しています。
退職所得控除の2つのポイントとは?
先ほどご説明したように、退職所得控除は、退職金から一定額を差し引いて、課税対象となる退職所得を軽減するための制度です。
退職金にかかる税金には、所得税・住民税・復興特別所得税があり、退職所得控除によって課税対象額を抑えることで、これらの税負担を軽減できます。
退職所得控除を理解するうえで、押さえておきたいポイントは次の2つです。
退職金所得控除の2つのポイント
①勤続年数によって控除額が変わる
➁退職金から控除額を差し引いて課税対象額を計算する
特に重要なのが、勤続年数20年を境に控除額の計算方法が変わることです。
勤続年数が長くなるほど控除額も大きくなるため、退職金の手取り額を考える際には、退職金の金額だけでなく勤続年数も確認する必要があります。
参照:
A2-29 退職所得の受給に関する申告(退職所得申告)|国税庁
退職所得控除の計算方法とは?(勤続年数別)
退職所得控除は、基本的には、勤続年数20年以下と20年超で計算式が分かれます。
つまり、退職所得控除額の計算方法は、以下の2通りに分かれます。
Ⓐ勤続年数が20年以下の場合
控除額 = 40万円 × 勤続年数
Ⓑ勤続年数が20年を超える場合
控除額 = 800万円 + 70万円 × (勤続年数 - 20年)
そして、上記で求めた控除額を退職金の収入金額から差し引くことで、退職所得を算出することができます。
退職所得の計算式
退職所得 =(収入金額(源泉徴収前の金額) - 退職所得控除額) × 1/2
そして、退職所得に対する課税税率を算出します。
退職所得金額に対する課税税率
195万円以下:5%
195万円超~330万円以下:10%
330万円超~695万円以下:20%
695万円超~900万円以下:23%
900万円超~1,800万円以下:33%
1,800万円超~4,000万円以下:40%
4,000万円超:45%
※各税率に応じた控除額が適用されます。
退職所得控除の計算例をシミュレーション
では、実際に一つの具体例をもとに、退職金の手取り額を計算してみましょう。
設例1
定年退職の場合の手取り額
条件
勤続年数:35年
退職金総額:3,000万円
年齢:65歳
設例1を、下記3つのステップで求めていきますよ!
ステップ1. 退職所得控除の計算
勤続年数20年超の場合
控除額 = 800万円 + 70万円 × (勤続年数 - 20年)
=800万円+70万円×(35-20)
=800万円+70万円×15
=1,850万円
ステップ2. 退職所得の計算
退職所得=(退職金−退職所得控除額)×1/2
=(3,000万円−1,850万円)×1/2
=1,150万円 × 1/2
= 575万円
ステップ3. 課税所得の計算
課税対象となる退職所得 575万円 に対して、所得税・住民税・復興特別所得税を計算します。
仮に税率を20%とすると、
課税所得総額=575万円×20%
=115万円
手取り総額=3,000万円-115万円
=約2,885万円
※上記はあくまで簡単にまとめた例です。
正確な計算や判断は、専門家に相談してみましょう。
FPに家計診断で
毎月の支払負担を軽減
\まずは気軽に無料相談👇/
【マネーアドバンス】家計のことも 将来のお金のことも FPに無料相談
退職金の受け取り方は一括と分割でどう違う?
退職金の受け取り方には、まとまった金額を一度に受け取る「一括受取」と、一定期間にわたって分けて受け取る「分割受取」があります。
一括で受け取る場合は、原則として「退職所得」として扱われ、退職所得控除を利用して税負担を抑えられる点が特徴です。
一方、分割で受け取る場合は、年金形式で受け取るケースが多く、基本的に「雑所得」として公的年金等控除の対象になります。
この章では、退職金の受け取り方によって手取りがどう変わるかを見ていきましょう。
なお、年金は受け取る前にFPへ相談することで、受給開始時期や老後の生活費、資産状況などを踏まえて、自分に合った受け取り方を考えることができます。
FPに相談するメリットについては、以下の記事👇で詳しく解説しています。
年金の受け取り方や老後の資金計画について相談したい方は、あわせて参考にしてみてください。
関連記事
FP相談のメリットは保険だけじゃない?20〜40代の家庭こそ知っておきたい相談先
退職金の受け取り方①一括で受け取る場合
退職金を一括で受け取る場合、原則として退職所得として扱われます。
退職所得には、勤続年数に応じた退職所得控除が適用されるため、退職金にかかる税負担を抑えやすい点が特徴です。
一括受け取りには、以下2つのメリットがあります。
1. 退職所得控除を活用できる
退職金を一括で受け取る場合、退職所得控除を利用して税負担を軽減できます。
2. 資金調達が迅速にできる
退職金を一括で受け取ることで、一度にまとまった資金を手に入れることが可能になります。
退職金の受け取り方②分割で受け取る場合
退職金を分割で受け取る場合は、一定期間にわたって年金形式で受け取る方法が一般的です。
一括で受け取る場合とは異なり、受け取った年ごとの所得として扱われ、原則として雑所得として課税されます。
分割受け取りには、以下2つのメリットがあります。
1. 年金としての取り扱い
分割受け取りでは退職金が年金扱いとなり、公的年金等控除が適用されます。
2. 税金の軽減につながる
総額を複数年に分けて所得計上するため、年間の課税額を抑えやすくなります。
なお、退職金にかかる税金には、以下の種類が含まれることをおさらいしておきましょう。
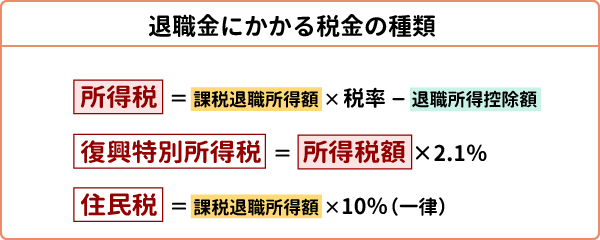
引用元:三菱UFJ銀行『退職金にかかる税金の種類』より
早期退職と定年退職で退職金の手取り額はどれくらい違う?
先ほどの章で、勤続年数に応じて退職所得控除額が変動することをお伝えしましたが、
退職金の額や税金の計算方法も、退職のタイミングによって異なる場合があります。
この章では、早期退職と定年退職で、退職金の手取り額がどのように変わるのかを見ていきます。
97%以上が受給!
\退職給付金の無料相談はこちら👇/
早期退職と定年退職の退職金における2つの違い
早期退職と定年退職では、勤続年数や退職金の金額が異なるため、退職所得控除額や税金の負担にも違いが生じます。
ただし、早期退職だから必ず損、定年退職だから必ず得というわけではありません。
退職金の手取り額は、退職する時期だけで決まるものではなく、実際に受け取る退職金の金額や勤続年数、退職所得控除額などによって変わるためです。
例えば、早期退職で19歳から30歳まで11年間勤務し、退職金が80万円だったとします。
勤続年数11年の場合、退職所得控除額は「40万円×11年」で440万円です。
この場合、退職金80万円から退職所得控除額440万円を差し引くとマイナスになるため、課税対象となる退職所得は0円です。
そのため、このケースでは退職金80万円に対して所得税や住民税はかかりません。
このように、早期退職は勤続年数が短いため退職所得控除額も小さくなりますが、退職金の金額が控除額を下回っていれば、税金がかからないケースもあります。
関連記事
退職金はどれくらいもらえる?平均相場・制度の種類・確認方法を解説
退職所得控除を最大限活用するためのポイントとは?
冒頭でもお伝えした通り、ライフプランによって退職金を受け取るタイミングは異なります。
だからこそ、退職金に限らず、将来の変化や予期せぬ出来事に備えて、役立つ知識を身につけておくことが大切です。
知識があれば、いざというときにも状況を整理し、自分に合った選択肢を考えられるようになります。
では最後に、退職所得控除を最大限活用するためのポイントについて見ていきましょう。
FPに家計診断で
毎月の支払負担を軽減
\まずは気軽に無料相談👇/
【マネーアドバンス】家計のことも 将来のお金のことも FPに無料相談
退職金を受け取る3つのタイミングとは?
退職金は、老後の備えだけでなく、住宅ローンの返済や生活資金など、ライフプランに応じたさまざまな用途に活用できます。
そのため、退職金をどのように活用するかを考える際は、自分のライフステージや将来の支出を踏まえて、計画的に資金を配分することが大切です。
退職金を受け取るタイミングには、主に以下3つのケースなどが挙げられますよ!
1. 退職後すぐに生活費が必要な場合
退職後すぐに生活費を確保したい場合、一括受け取りで短期的な資金調達が可能です。
2. 再就職を予定している場合
退職後に再就職を考えている場合、退職金を一時的な収入補填として活用できます。
3. 老後資金として長期間にわたって活用する場合
定年後の生活資金として活用する場合、年金収入を補完し、安定した生活設計に役立てることができます。
退職金はまとまった資金だからこそ、退職前からどのように活用するのかを考えておくことが、将来の資金計画につながります。
関連記事
ライフプラン表ってどんなもの?結婚・出産・退職を可視化するメリット
まとめ|退職所得控除とは?計算方法を早期・定年退職別にシミュレーション
退職所得控除は、退職金にかかる税負担を抑えるための制度で、勤続年数によって控除額が決まります。
早期退職は勤続年数が短くなるため控除額も小さくなりますが、早期退職だから必ず損、定年退職だから必ず得というわけではありません。
退職金の金額や勤続年数によって、税負担や手取り額は変わります。
退職金を受け取る際は、退職所得控除の計算方法を確認したうえで、退職後の生活や将来の支出など、自分のライフプランに合わせて受け取り方や活用方法を考えることが大切です。